
Was der neue SCHUFA-Score wirklich bedeutet
Wenn du einen Mietvertrag abschließt, ein Konto mit Dispokredit eröffnest oder Dinge auf Raten kaufst, erfolgt oftmals eine SCHUFA-Abfrage.
Seit März 2026 gibt es ein neues Punktesystem bei der SCHUFA. Die zwölf Kriterien, auf denen dieses beruht, sind öffentlich einsehbar und zeigen dir, wie dein persönlicher Score zustande kommt.
Ein Score ist eine statistische Einschätzung
Indem Banken und andere Vertragspartner dein Scoring bei der Kreditvergabe abfragen, versuchen sie einzuschätzen, wie hoch die Wahrscheinlichkeit für einen Zahlungsausfall ist. Wenn Unternehmen Geld oder Waren bereitstellen und die Zahlung erst zu einem späteren Zeitpunkt vereinbart ist, gehen sie damit ein Risiko ein. Zahlt der Kunde nicht, entstehen dem Unternehmen zusätzliche Kosten durch Mahnungen und die Durchsetzung der Forderung. Im schlimmsten Fall lässt sich das Geld auch mit gerichtlicher Hilfe nicht eintreiben und das Unternehmen muss den offenen Betrag als Verlust verbuchen.
Durch den SCHUFA-Score erhalten Unternehmen eine Einschätzung dazu, wie hoch das Risiko bei einem Vertrag mit dir sein könnte. Das bedeutet natürlich nicht, dass sich das künftige Zahlungsverhalten mit Sicherheit vorhersagen lässt. Zahlreiche Unternehmen nutzen die SCHUFA-Abfrage aber dennoch als Grundlage für ihre Entscheidung über einen Vertragsabschluss.
Was sich 2026 geändert hat
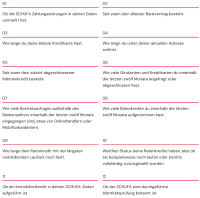
Der neue SCHUFA-Score wurde am 17. März 2026 eingeführt und reicht von 100 bis 999 Punkten. Eine höhere Punktzahl steht innerhalb dieses Modells für eine bessere Bonitätseinschätzung. Die 12 einzelnen Kriterien sollen nachvollziehbar machen, wie der Wert entsteht. Abgefragt wird:
Drei häufige Annahmen über den SCHUFA-Score sind falsch
Oft wird missverstanden, was die SCHUFA über die finanzielle Situation einzelner Menschen weiß und was sich daraus ableiten lässt. Die folgenden drei Annahmen halten sich hartnäckig, lassen aber wesentliche Dinge außer Acht.
Fehlannahme Nummer 1: Ein hohes Gehalt sorgt automatisch für einen guten SCHUFA-Score
Nach eigener Auskunft der SCHUFA kennt diese weder dein Einkommen noch dein Vermögen. Mit einer Gehaltserhöhung verbesserst du deinen Score somit nicht automatisch. Für eine Bank ist dein Verdienst bei der Kreditvergabe aber dennoch relevant. Sie prüft anhand deines Einkommens, ob die geplante Rate neben deinen anderen Ausgaben tragbar ist.
Fehlannahme Nummer 2: Ein hoher Score bedeutet eine sichere Kreditzusage
Eine gute SCHUFA-Bewertung allein reicht für die Bewilligung eines Kredits in der Regel nicht aus. Insbesondere wenn es sich um höhere Kreditbeträge handelt, spielen ein regelmäßiges Einkommen und bereits bestehende Zahlungsverpflichtungen eine wichtige Rolle für die Entscheidung der Bank.
Fehlannahme Nummer 3: Ein neuer Vertrag verbessert die Bewertung immer
Manche Menschen nutzen Girokonten mit Kreditrahmen oder kleine Ratenkredite, um eine positive Zahlungshistorie aufzubauen. Verträge nur für zusätzliche Score-Punkte abzuschließen, ist aber keine sinnvolle Finanzplanung. Sie können Gebühren oder andere Verpflichtungen verursachen. Welche Auswirkungen sie auf eine Bewertung haben, hängt außerdem vom jeweiligen Modell ab. Ein Produkt sollte deshalb zu deinem tatsächlichen Bedarf passen.
Prüfe deine Daten, statt dich auf eine einzelne Zahl zu fokussieren
Mit einer kostenlosen Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung kannst du einsehen, welche persönlichen Informationen gespeichert sind. Das ist etwas anderes als ein kostenpflichtiger Bonitätsnachweis für Dritte. Prüfe, ob Verträge richtig zugeordnet sind und ob die Angaben zu dir stimmen.
Gib die Datenkopie nicht ungeprüft vollständig weiter, da sie sensible persönliche Informationen enthält. Kläre zuerst, welche Angaben für den vorgesehenen Zweck tatsächlich benötigt werden.
Bei einem Fehler solltest du eine Korrektur anfordern und passende Belege beifügen. Falsche Einträge lassen sich in der Regel gut klären und entsprechend löschen, was deinen Score verbessern kann.
Das eigene Budget bleibt die entscheidende Rechnung
Wenn du deine Finanzen ordnest, siehst du, wie viel Geld nach deinen laufenden Ausgaben übrigbleibt. Rechne auch kleine Abos und bestehende Ratenkäufe mit ein. Sie belasten dein Budget, selbst wenn jeder einzelne Betrag gering erscheint. Eine neue Verpflichtung muss zusätzlich hineinpassen. Eine Kreditzusage beantwortet noch nicht die Frage, ob die geplante Anschaffung für dich sinnvoll ist. Prüfe deshalb, ob du sie brauchst, was du einschließlich der Finanzierung insgesamt bezahlst und ob die Rate auch in einem Monat mit höheren Ausgaben tragbar bleibt.
Deinen Score und die zugrunde liegenden Daten kannst du überprüfen. Für den nächsten Vertrag sind vollständige Angaben und ein tragbarer Zahlungsplan die bessere Vorbereitung als die Jagd nach möglichst vielen Punkten.